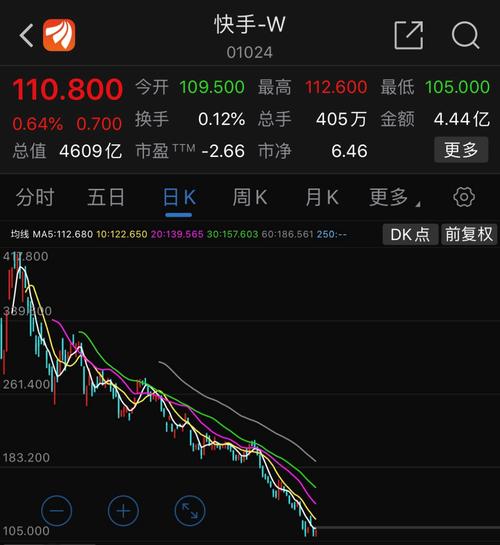
2021年,对于中国互联网行业而言,是监管收紧、估值回调的一年。而在这其中,快手无疑是最引人注目的“惨烈”样本。从年初上市时的风光无限,到年末市值蒸发超过1.2万亿港元,快手经历了过山车般的命运。这家曾被寄予厚望的“短视频第一股”,为何成为了2021年最惨的互联网巨头?
一、上市即巅峰:资本狂欢下的隐忧
2021年2月5日,快手在香港联交所上市,发行价115港元,开盘即暴涨193%,市值一度突破1.4万亿港元,位列中国互联网公司市值前五。资本市场的狂热,源于对短视频赛道和快手“老铁经济”的想象。盛宴之下,隐忧已现。
快手的基本面并不支撑如此高的估值。2017-2020年,快手累计亏损超过200亿元,2020年经调整净亏损79.5亿元。商业化起步较晚、对直播打赏的过度依赖,以及用户增长瓶颈,都是悬在头顶的达摩克利斯之剑。
二、股价暴跌:多重利空叠加
上市后仅一周,快手股价便开启下跌模式。到2021年8月,股价一度跌破70港元,较最高点缩水逾80%。市值蒸发1.2万亿港元。究其原因,主要有以下几点:
1. 业绩持续亏损,商业化不及预期
2021年一季度,快手净亏损高达577.5亿元(包含可转换可赎回优先股公允价值变动),经调整净亏损49亿元。二季度经调整净亏损进一步扩大至47.7亿元。虽然营收增长尚可,但成本高企,销售及营销开支占比居高不下。市场开始质疑其盈利前景。
2. 用户增长放缓,竞争压力加大
2021年一季度,快手日活用户(DAU)为2.95亿,环比仅增8.8%;二季度DAU为2.93亿,环比下滑。同期,抖音DAU已突破6亿。快手在用户争夺战中落于下风。微信视频号加速崛起,进一步挤压市场空间。
3. 直播打赏监管收紧
2021年,监管部门加强对直播打赏的规范,禁止未成年人打赏,并限制高额打赏。快手作为直播打赏的重要收入来源,受到直接冲击。
4. 反垄断与数据安全监管
2021年,互联网行业反垄断执法强化,数据安全法、个人信息保护法相继出台。快手面临合规成本上升的压力。
5. 资本市场系统性回调
2021年下半年,中概股遭遇集体抛售,恒生科技指数暴跌。快手作为高估值未盈利公司,首当其冲。
三、快手做错了什么?
c
快手的问题,既有外部环境因素,也有自身的战略失误。
1. 产品定位模糊
快手早期强调“普惠”,去中心化分发,但商业化效率低。抖音采用中心化算法强力推荐爆款,广告变现效率更高品类。快手在“公平”与“效率”之间摇摆,导致用户增长和商业化双失。
2. 组织能力跟不上扩张
快手长期处于“佛系”状态,2020年才开始激进扩大,但组织架构频繁调整,高管离职潮不断。2021年,快手进行多次架构调整,但效果尚未显现。
3. 商业化过度依赖直播
2020年,快手直播收入占比56.5%,线上营销仅占37.2%。而抖音广告收入占比超过80%。快手广告变现潜力释放缓慢,电商业务尚在培育期。
四、断臂求生:快手的自救与未来
面对困境,快手采取了一系列措施:
1. 换帅与组织优化
2021年10月,快手联合创始人宿华卸任CEO,程一笑接任,并兼任电商事业部负责人。快手进行事业部制改革,提升商业化效率。
2. 降本增效
2022年初,快手被曝裁员30%,涉及主站、国际化、商业化等多个部门。营销开支收缩,2021年四季度销售费用环比下降。
3. 发力电商与本地生活
快手将电商视为第二增长曲线,提出“大搞信任电商、大搞品牌、大搞服务商”战略。2021年,快手电商GMV达6800亿元,同比增长78%。但货币化率仅为1%左右,远低于行业水平。快手开始试水本地生活服务。
4. 出海寻求突破
快手在拉美、东南亚等市场推出短视频产品,试图复制国内经验。但海外市场竞争激烈,TikTok已占据优势。
5. 控制成本,追求盈利
快手明确2022年实现季度经调整净利润转正的目标。通过优化内容成本、带宽费用和人员结构,亏损有所收窄。2021年四季度,经调整净亏损收窄至35.7亿元。
五、启示:烧钱换增长的时代终结
快手的暴跌,不仅是自身经营问题的反映,更是互联网行业逻辑切换的缩影。过去,资本追捧高增长故事,容忍亏损;如今,市场更看重盈利能力和现金流。快手能否在2022年实现盈亏平衡,将决定其能否重获资本信心。
截至2022年3月,快手股价仍在80港元左右徘徊,市值约3400亿港元,较峰值跌去逾70%。快手的教训告诉后来者:上市不是终点,缺乏护城河的规模扩张,终将受到市场的严厉惩罚。
短视频的战争远未结束,快手仍需证明自己不仅是一家“老铁”社区,更是一家能够持续创造利润的商业组织。2021年的至暗时刻,或许正是快手走向成熟的起点。